
Permis de construire et assurance décennale – guide 2026
Vous avez obtenu votre autorisation d’urbanisme et vous vous apprêtez à lancer les travaux. C’est précisément le moment où une question revient chez la plupart des maîtres d’ouvrage : permis de construire et assurance décennale, est-ce lié ?
La réponse est nuancée. Ce sont deux obligations juridiques distinctes, mais elles se croisent au moment clé de l’ouverture du chantier. Cet article vous explique ce que recouvre chaque dispositif, quels documents exiger de vos artisans et comment vérifier concrètement une attestation avant le premier coup de pelle.
Permis de construire et assurance décennale – guide 2026
Temps de lecture : ~12 min
- Permis de construire et assurance décennale, deux obligations qui ne se confondent pas
- Qui doit souscrire une assurance décennale sur votre chantier ?
- À quel moment l’assurance doit-elle être en place ?
- Que couvre réellement la garantie décennale ?
- Assurance décennale et dommages-ouvrage, la différence à connaître
- Les documents à demander à chaque artisan avant travaux
- Comment vérifier qu’une attestation d’assurance décennale est valide
- Ce que vous risquez si une entreprise n’est pas assurée
- La checklist à dérouler avant de commencer les travaux
- Pourquoi cette rigueur commence dès le dossier d’urbanisme
- Aller plus loin avec permis de construire et assurance décennale
- Questions fréquentes
Permis de construire et assurance décennale, deux obligations qui ne se confondent pas
Deux obligations juridiques complémentaires
Le permis de construire est une autorisation d’urbanisme. Il atteste que votre projet respecte les règles applicables à votre terrain, qu’il s’agisse du plan local d’urbanisme, d’un règlement de lotissement ou des servitudes de votre commune. La mairie vérifie l’implantation, les hauteurs, l’aspect extérieur, le stationnement, les surfaces. Elle ne vérifie ni la qualité des entreprises que vous allez choisir, ni leur couverture assurantielle.
L’assurance décennale relève d’une logique totalement différente. Elle découle de la responsabilité décennale instaurée par le Code civil aux articles 1792 et suivants, et elle est encadrée par le Code de la construction et de l’habitation. Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination, pendant dix ans à compter de la réception des travaux. Autrement dit, le permis protège la légalité de votre projet, l’assurance protège sa pérennité.
Les deux se rejoignent toutefois sur un point très pratique. Pour un projet soumis à permis de construire, la date de référence retenue pour apprécier la couverture d’une attestation d’assurance correspond à la déclaration d’ouverture de chantier, selon le modèle officiel d’attestation diffusé par l’administration sur service-public.fr. Une attestation valable le jour de la signature du devis ne suffit donc pas forcément. C’est à la date d’ouverture effective du chantier que la garantie doit être active.
Bon à savoir
L’absence ou l’irrégularité d’un permis ne supprime pas les obligations d’assurance liées aux travaux, mais une construction non autorisée crée des difficultés administratives, civiles et assurantielles qui se cumulent. Nous détaillons ces conséquences dans notre article sur les risques liés à la construction sans permis.
Qui doit souscrire une assurance décennale sur votre chantier ?
Les professionnels concernés par la garantie décennale
La question de savoir qui doit souscrire une assurance décennale se règle simplement : ce sont les professionnels qui participent à la conception ou à la réalisation de l’ouvrage. Sont donc concernés les entreprises générales de construction, les artisans du bâtiment, les constructeurs de maisons individuelles, les promoteurs immobiliers, les bureaux d’études, les maîtres d’œuvre et les architectes dès lors que leur mission est susceptible d’engager leur responsabilité décennale. Les conseils publiés par le notariat rappellent cette liste large d’intervenants.
Le rôle du maître d’ouvrage particulier
En tant que maître d’ouvrage particulier, vous ne souscrivez jamais la décennale de vos artisans. Chaque professionnel assure sa propre responsabilité. Votre rôle consiste à exiger, collecter et conserver les attestations de tous les intervenants, y compris les sous-traitants qui réalisent une partie du gros œuvre, de la charpente, de la couverture ou de l’étanchéité.
La décennale et les travaux de rénovation
Un point mérite d’être souligné, car il revient souvent chez les propriétaires qui rénovent. L’assurance décennale travaux de rénovation existe bel et bien. L’obligation ne concerne pas uniquement le neuf. Dès que l’intervention touche un ouvrage ou des éléments essentiels du bâtiment existant, elle peut relever de la garantie, comme le rappellent les assureurs spécialisés du bâtiment tels que la SMABTP. Reprendre une toiture, créer une ouverture porteuse, réaliser une dalle, surélever un niveau ou poser une étanchéité de terrasse entrent typiquement dans ce champ. Les travaux de pure décoration, eux, n’y entrent pas.
À quel moment l’assurance doit-elle être en place ?
Une assurance obligatoire dès l’ouverture du chantier
L’entreprise doit être assurée avant l’ouverture du chantier et doit pouvoir en justifier à ce moment précis. Ce n’est ni une formalité de fin de chantier ni un document à réclamer au moment du litige. La logique est préventive, et la Cour de cassation a eu l’occasion de rappeler que l’obligation d’assurance de responsabilité décennale s’impose quel que soit le cadre contractuel des travaux.
Une garantie qui commence à la réception des travaux
La garantie, elle, court pendant dix ans à compter de la réception des travaux. La réception est donc l’acte juridique central de votre chantier. Elle se formalise par un procès-verbal de réception, signé entre vous et l’entreprise, dans lequel vous consignez vos réserves si des malfaçons apparaissent. Sans ce document daté, vous aurez beaucoup de mal à prouver le point de départ de la garantie décennale, par exemple dix ans plus tard face à un acquéreur ou à un assureur.
Que couvre réellement la garantie décennale ?
Les désordres pris en charge par la décennale
La garantie décennale ne couvre pas tout, et c’est une source fréquente de malentendus. Elle vise les désordres compromettant la solidité de l’ouvrage, ceux qui le rendent impropre à sa destination, et ceux qui affectent des éléments d’équipement indissociables de l’ouvrage. Concrètement, il s’agit par exemple de fissures structurelles, d’un affaissement de dallage, d’infiltrations rendant une pièce inhabitable, de défauts graves d’étanchéité en toiture ou en terrasse, ou du dysfonctionnement d’un équipement intégré qui empêche l’usage normal du bâtiment.
Ce qui n’entre pas dans le champ de la garantie
À l’inverse, un défaut purement esthétique, une usure normale, un dommage résultant d’un défaut d’entretien ou d’un usage inadapté ne constitue pas en soi un sinistre décennal. La qualification dépend toujours de la gravité du désordre, de son origine et de son impact réel sur la solidité ou la destination de l’ouvrage. C’est pour cette raison qu’un dossier technique bien constitué, avec plans, notice descriptive et études, pèse lourd le jour où il faut démontrer l’origine d’un désordre.
Assurance décennale et dommages-ouvrage, la différence à connaître
Deux contrats d’assurance complémentaires
La confusion entre les deux contrats est quasi systématique. Pourtant, ils ne protègent pas la même personne et ne servent pas le même objectif. La décennale couvre la responsabilité du professionnel. La dommages-ouvrage, elle, est souscrite par vous, maître d’ouvrage, et sert à préfinancer rapidement les réparations relevant de la garantie décennale sans attendre que les responsabilités soient définitivement tranchées.
| Critère | Assurance de responsabilité décennale | Assurance dommages-ouvrage |
|---|---|---|
| Qui souscrit | Constructeur, artisan, bureau d’études, maître d’œuvre, architecte | Le maître d’ouvrage, donc vous |
| Objectif | Indemniser les dommages engageant la responsabilité du professionnel | Préfinancer les réparations sans attendre la désignation du responsable |
| Moment de souscription | Avant l’ouverture du chantier | Avant l’ouverture du chantier |
| Durée | Dix ans à compter de la réception des travaux | Alignée sur la période de garantie décennale |
| Document à conserver | Attestation d’assurance de chaque intervenant | Contrat et attestation remis au notaire en cas de revente |
Ni l’une ni l’autre ne dépend de la délivrance du permis. L’obligation naît de la nature des travaux et de la qualité des intervenants. Certains chantiers relevant d’une simple déclaration préalable peuvent donc être concernés, ce qui surprend beaucoup de propriétaires. Si vous hésitez encore sur le régime applicable à votre projet, notre comparatif entre les deux procédures est disponible sur notre site.
Les documents à demander à chaque artisan avant travaux
Les pièces à exiger de chaque entreprise
La liste des documents à demander avant travaux est courte, mais elle doit être complète pour chaque entreprise, sans exception. Vous devez obtenir le devis détaillé et signé, décrivant précisément la nature des prestations, l’attestation d’assurance décennale en cours de validité, le numéro SIRET et la raison sociale exacte, ainsi que le planning prévisionnel d’intervention. Le professionnel doit par ailleurs faire figurer sur ses devis et factures le nom de son assureur, la nature de l’assurance souscrite et la zone géographique couverte.
À ces pièces s’ajoutent celles qui constituent la mémoire administrative de votre chantier : l’arrêté accordant le permis, les plans définitifs, la notice descriptive, la déclaration d’ouverture de chantier, les éventuelles études techniques, puis les procès-verbaux de réception et les factures. Ce dossier vous servira au moindre sinistre, et le notaire vous le réclamera le jour de la revente. Pour la partie technique, nous orientons nos clients vers des partenaires spécialisés via notre service de mise en relation avec des bureaux d’études.
Comment vérifier qu’une attestation d’assurance décennale est valide
Les points clés à contrôler sur une attestation
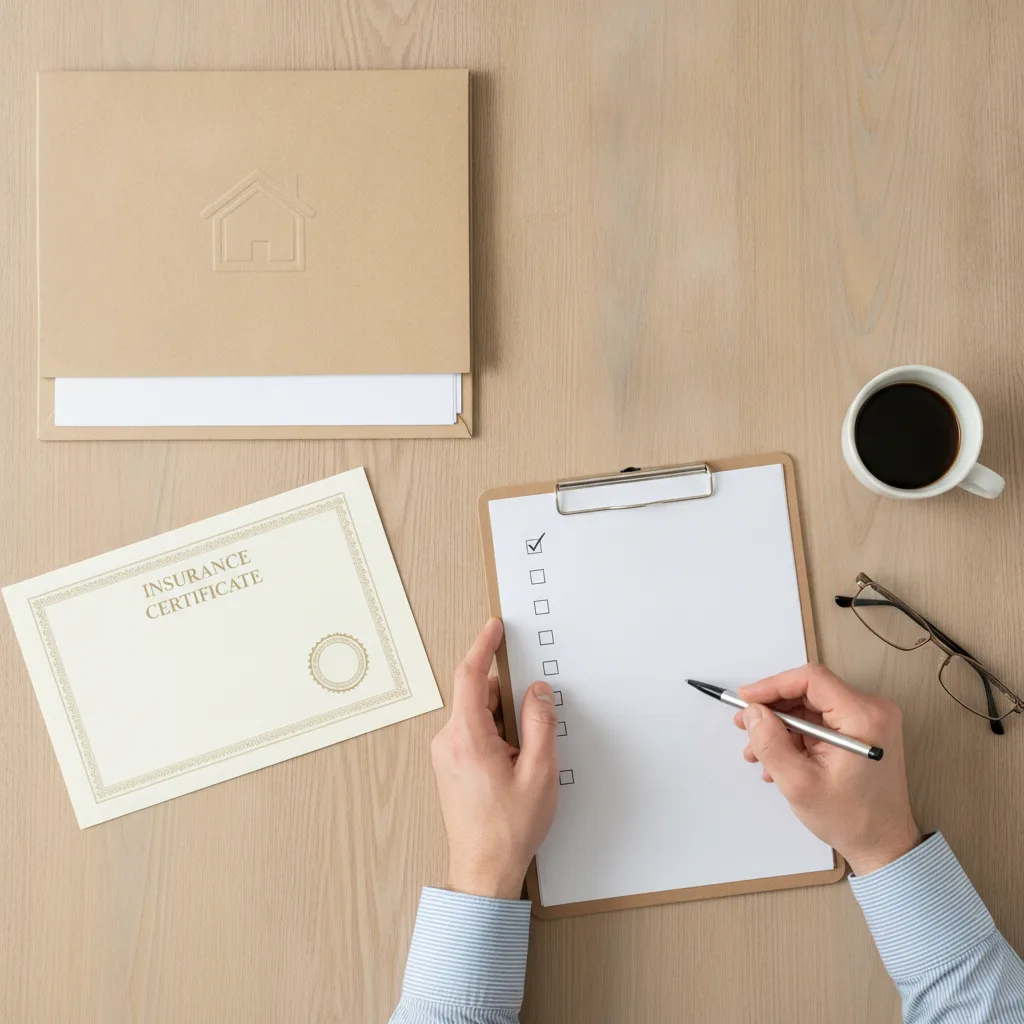
Recevoir une attestation ne suffit pas. Il faut la lire, et la confronter au devis. Une entreprise assurée pour la plomberie ne l’est pas automatiquement pour le gros œuvre ou l’étanchéité, et c’est exactement sur ce décalage que naissent les mauvaises surprises. Voici les points à contrôler sur chaque attestation que l’on vous remet avant l’ouverture du chantier.
- Le nom exact de l’entreprise, sa raison sociale et son adresse, qui doivent correspondre à ceux du devis
- Le nom de l’assureur et le numéro de contrat
- La période de validité, qui doit couvrir la date de déclaration d’ouverture de chantier
- La liste des activités garanties, à comparer ligne par ligne avec les prestations décrites au devis
- La zone géographique couverte, qui doit inclure la commune du chantier
- La nature des travaux couverts, neuf ou existant selon votre projet
En cas de doute sur une mention, rien ne vous empêche d’appeler l’assureur mentionné pour confirmer que le contrat est toujours en vigueur. Un professionnel sérieux comprendra la démarche. À l’inverse, une entreprise qui tarde, qui fournit un document illisible ou qui renvoie à plus tard la transmission de son attestation constitue un signal d’alerte à prendre au sérieux.
Important
Conservez les attestations sous format numérique et papier pendant toute la durée de la garantie, soit au minimum dix ans après la réception. Ce sont ces pièces qui vous permettront d’agir si un désordre apparaît la huitième année.
Ce que vous risquez si une entreprise n’est pas assurée
Des risques juridiques et financiers lourds
L’absence d’assurance décennale expose d’abord le professionnel, sur le plan civil comme sur le plan pénal. Mais en pratique, c’est vous qui en subissez les conséquences. Face à un sinistre décennal, vous devez engager une procédure contre l’entreprise, prouver sa responsabilité, obtenir un jugement, puis espérer qu’elle soit encore solvable. L’insolvabilité du professionnel est le scénario le plus courant et le plus coûteux.
Les conséquences se prolongent bien au delà du chantier. Lors d’une revente, le notaire interroge systématiquement le vendeur sur les travaux réalisés dans les dix dernières années et réclame les justificatifs d’assurance. Une absence de décennale ou de dommages-ouvrage peut faire reculer un acquéreur, faire baisser le prix ou retarder la signature. Ne comptez pas davantage sur un filet de sécurité automatique du type Fonds de Garantie des Assurances Obligatoires, qui n’a pas vocation à se substituer de façon générale à l’assurance manquante d’une entreprise du bâtiment.
La checklist à dérouler avant de commencer les travaux
Les vérifications indispensables avant le premier coup de pelle
Avant de laisser les engins arriver sur votre terrain, déroulez une vérification méthodique. Elle prend une heure et vous évite des années de contentieux.
- Confirmez le régime d’autorisation applicable, permis de construire ou déclaration préalable, et affichez l’arrêté sur le terrain
- Déposez la déclaration d’ouverture de chantier et conservez-en une copie datée
- Listez tous les intervenants, entreprise générale, artisans et sous-traitants compris
- Récupérez l’attestation décennale de chacun et vérifiez activités, dates et zone
- Étudiez l’opportunité d’une assurance dommages-ouvrage avant le démarrage
- Archivez devis, contrats, attestations, plans et factures dans un dossier unique
- Formalisez la réception par écrit, avec des réserves précises si nécessaire
Pourquoi cette rigueur commence dès le dossier d’urbanisme
Un dossier d’urbanisme précis pour un chantier sécurisé
Un chantier bien assuré commence par un dossier bien construit. Les plans, la notice descriptive et les surfaces déclarées sont les pièces que vos artisans utiliseront pour chiffrer, et celles que l’on ressortira en cas de litige. Un dossier imprécis génère des écarts entre ce qui est autorisé, ce qui est devisé et ce qui est construit, et ces écarts fragilisent votre position lors d’un sinistre comme lors d’une revente.
Chez Je Dessine Ta Maison, nous volontairement limitons le nombre de dossiers suivis en parallèle pour garantir ce niveau de précision, avec une obligation de résultat assumée à travers notre garantie accepté ou remboursé incluant deux dépôts. Nous intégrons également le permis modificatif dans nos forfaits, car les ajustements de chantier sont fréquents et un projet construit différemment de l’autorisation accordée pose exactement les mêmes problèmes de conformité qu’une entreprise non assurée. Vous pouvez consulter le détail de notre accompagnement sur comment se passe notre accompagnement ou nous exposer votre projet via notre page de contact pour une étude de faisabilité offerte.
Rapporté au budget global d’une extension ou d’une surélévation, financée le plus souvent sur vingt à vingt cinq ans, le coût d’un accompagnement professionnel représente une fraction minime de l’investissement. C’est pourtant ce qui sécurise l’ensemble de la chaîne, de l’autorisation jusqu’à la réception des travaux. Les ordres de grandeur de budget sont détaillés sur notre page coût et honoraires du permis de construire.
Aller plus loin avec permis de construire et assurance décennale
Pourquoi permis et assurances sont indissociables
Retenez l’essentiel : le permis de construire valide la légalité urbanistique de votre projet, l’assurance décennale protège la solidité et l’usage de votre ouvrage pendant dix ans après la réception. Les deux sont indispensables et aucune ne remplace l’autre. Votre seule véritable marge de manœuvre, en tant que maître d’ouvrage, se joue avant le démarrage du chantier, au moment où vous réclamez, lisez et archivez les attestations de chaque intervenant. Une demi-journée de vérification pèse infiniment moins lourd qu’un sinistre non couvert sept ans plus tard.
En résumé : permis de construire et assurance décennale
En synthèse, permis de construire et assurance décennale relèvent de cadres juridiques distincts mais se rejoignent au moment de l’ouverture du chantier. En vérifiant systématiquement les autorisations, les attestations d’assurance et la bonne constitution de votre dossier, vous sécurisez à la fois la conformité urbanistique de votre projet et la pérennité de l’ouvrage pendant les dix années qui suivent la réception.
FAQ
Faut-il joindre une attestation d’assurance décennale au dossier de permis de construire ?
Non. Le dossier déposé en mairie porte uniquement sur la conformité urbanistique du projet. Aucune pièce assurantielle n’est exigée par le service instructeur. L’attestation se demande aux entreprises, séparément, avant l’ouverture du chantier.
Un particulier qui réalise lui-même ses travaux est-il concerné par la garantie décennale ?
Un particulier qui construit pour lui-même n’a pas de décennale à souscrire pour son propre travail. En revanche, s’il revend le bien dans les dix ans, il peut voir sa responsabilité de constructeur engagée envers l’acquéreur pour les désordres relevant de ce régime, ce que le notaire signale généralement lors de la vente.
Que faire si j’ai découvert après coup qu’une entreprise n’était pas assurée ?
Rassemblez l’ensemble des pièces du chantier, devis, factures, photos et échanges écrits, et faites constater les éventuels désordres. Un conseil juridique ou votre protection juridique pourra évaluer les recours, notamment vers d’autres intervenants dont la responsabilité serait engagée.
La garantie décennale est-elle transférée au nouveau propriétaire en cas de vente ?
Oui, la garantie est attachée à l’ouvrage et bénéficie aux propriétaires successifs pendant la durée restant à courir. C’est précisément pour cela que le notaire réclame les attestations et le procès verbal de réception lors de la transaction.
Un maître d’œuvre non architecte doit-il être assuré en décennale ?
Oui, dès lors que sa mission est susceptible d’engager sa responsabilité décennale, il doit disposer d’une couverture adaptée à ses activités réelles. Demandez son attestation au même titre que celle des entreprises exécutantes.
Faut-il une dommages-ouvrage pour une extension de moins de 40 m² ?
L’obligation dépend de la nature des travaux et non de la seule surface créée. Une extension touchant la structure, la toiture ou les fondations relève généralement du champ de la garantie décennale, donc de l’intérêt d’une dommages-ouvrage. Le régime d’autorisation applicable à ce type de projet est détaillé sur notre page agrandissement de moins de 40 m² et règles du PLU.
Votre projet mérite un accompagnement sur-mesure
Étude de faisabilité, plans, dossier complet : on s'occupe de tout, 100% en ligne.
Demander un devis gratuit